Domain auszeit-im-kloster.de kaufen?
Wir ziehen mit dem Projekt
auszeit-im-kloster.de um.
Sind Sie am Kauf der Domain
auszeit-im-kloster.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain auszeit-im-kloster.de kaufen?
Ist eine Auszeit im Kloster kostenlos?
Eine Auszeit im Kloster ist in der Regel nicht kostenlos. Die Kosten variieren je nach Kloster und Art des Aufenthalts, können jedoch Unterkunft, Verpflegung und eventuelle Kursgebühren umfassen. Es ist ratsam, sich im Voraus über die genauen Kosten zu informieren. **
Kannst du eine Auszeit im buddhistischen Kloster empfehlen?
Ja, eine Auszeit im buddhistischen Kloster kann eine bereichernde Erfahrung sein. Es bietet die Möglichkeit, sich vom hektischen Alltag zu erholen, zur Ruhe zu kommen und sich auf spirituelle Praktiken wie Meditation und Achtsamkeit zu konzentrieren. Es ist jedoch wichtig, sich im Voraus über die Regeln und Erwartungen des Klosters zu informieren, um sicherzustellen, dass es den eigenen Bedürfnissen und Vorstellungen entspricht. **
Ähnliche Suchbegriffe für Steuerrecht
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
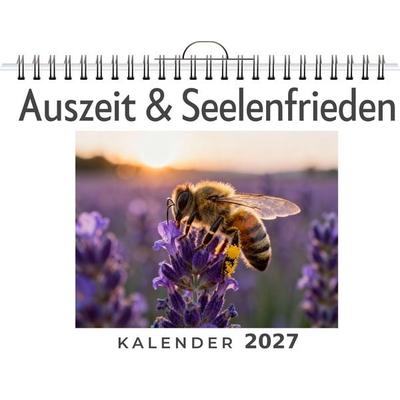
Auszeit & SeelenfriedenDer Alltag Ist Oft Laut Und Fordernd. Momente Der Stille Und Des Innehaltens Werden Zu Einem Kostbaren Gut. Der Kalender 'auszeit & Seelenfrieden' Begleitet Durch Das Jahr Mit Motiven, Die Genau Diese Ruhe Ausstrahlen Und Eine Visuelle Pause Vom...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thierfeld, Rainer: Stille Gesellschaft im SteuerrechtStille Gesellschaft im Steuerrecht , Die stille Gesellschaft nimmt sowohl im Handelsrecht als auch im Steuerrecht eine Sonderstellung ein. Da sie weder als reines Schuldverhältnis noch als Personengesellschaft beurteilt wird, ergeben sich für fast alle Steuerrechtsgebiete Besonderheiten, die es zu beachten gilt. Ausgehend von der Darstellung der handelsrechtlichen Grundlagen und Erfordernisse werden diese steuerrechtlichen Besonderheiten der stillen Gesellschaft von der Gründung bis zur Auflösung umfassend und mithilfe zahlreicher Beispiele praxisnah erläutert. Schwerpunkt des Bandes sind die Probleme bei der typischen stillen Gesellschaft; aber auch die davon abweichenden Regelungen für die atypische stille Gesellschaft werden ausführlich behandelt. Der Anhang enthält neben der Wiedergabe der gesetzlichen Bestimmungen auch ein zusammenfassendes Beispiel zum Jahresabschluss der Gesellschaft sowie einen Mustervertrag über die Errichtung einer typischen stillen Gesellschaft. Dieser Band ist nicht nur eine nützliche Orientierungshilfe für potenzielle stille Gesellschafter, sondern insbesondere auch ein unverzichtbarer Ratgeber für alle, die an der Besteuerung der stillen Gesellschaft mitwirken, sei es als Steuerberater, Finanzbeamter oder als Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20240314, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Thierfeld, Rainer, Edition: REV, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 216, Keyword: Atypische stille Gesellschaft; Auslandsbeziehungen - Auflösung usw.; Gründung - Besteuerung - Bilanzierung; Stille Gesellschaft; Typische stille Gesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 244, Breite: 178, Höhe: 19, Gewicht: 513, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
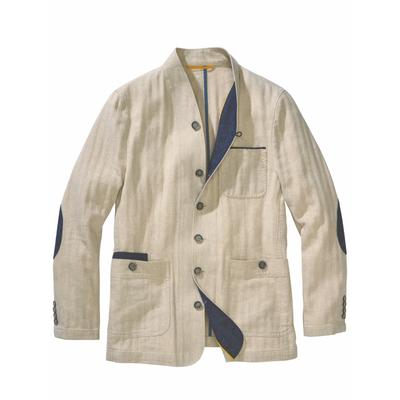
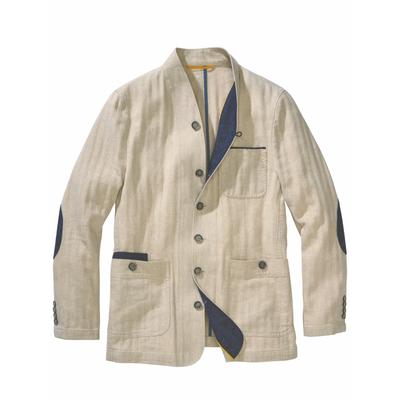
Auszeit-SakkoWenn Sie weder einem Plan noch einer Strategie oder höheren Anweisung folgen ... Genau für diese Augenblicke haben wir ein Sakko entwickelt. Es passt zu allem, worin einzig und allein Sie sich wohlfühlen: zu Shorts, zu Jeans, zu Chinos. Mit T-Shirt...229,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter


-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Steuerrecht:
-
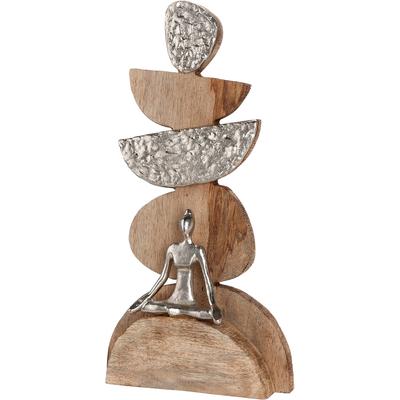
Skulptur GILDE "Skulptur Steindaube Achtsamzeit", braun (naturfarben), B:21,5cm H:41cm T:7,5cm, Mangoholz, Dekofiguren, Achtsamkeit Meditation Entschleunigung Auszeit BalanceDie Skulptur "Achtsamzeit" aus Mangoholz und Aluminium bringt mit ihrem Frauenmotiv eine ruhige, persönliche Note in die Dekoration. Der naturfarbene Holzton wirkt warm, während die silberfarbenen Akzente dem Design einen modernen Glanz geben. Ob im...74,95 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Auszeit & SeelenfriedenDer Alltag Ist Oft Laut Und Fordernd. Momente Der Stille Und Des Innehaltens Werden Zu Einem Kostbaren Gut. Der Kalender 'auszeit & Seelenfrieden' Begleitet Durch Das Jahr Mit Motiven, Die Genau Diese Ruhe Ausstrahlen Und Eine Visuelle Pause Vom...19,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Thierfeld, Rainer: Stille Gesellschaft im SteuerrechtStille Gesellschaft im Steuerrecht , Die stille Gesellschaft nimmt sowohl im Handelsrecht als auch im Steuerrecht eine Sonderstellung ein. Da sie weder als reines Schuldverhältnis noch als Personengesellschaft beurteilt wird, ergeben sich für fast alle Steuerrechtsgebiete Besonderheiten, die es zu beachten gilt. Ausgehend von der Darstellung der handelsrechtlichen Grundlagen und Erfordernisse werden diese steuerrechtlichen Besonderheiten der stillen Gesellschaft von der Gründung bis zur Auflösung umfassend und mithilfe zahlreicher Beispiele praxisnah erläutert. Schwerpunkt des Bandes sind die Probleme bei der typischen stillen Gesellschaft; aber auch die davon abweichenden Regelungen für die atypische stille Gesellschaft werden ausführlich behandelt. Der Anhang enthält neben der Wiedergabe der gesetzlichen Bestimmungen auch ein zusammenfassendes Beispiel zum Jahresabschluss der Gesellschaft sowie einen Mustervertrag über die Errichtung einer typischen stillen Gesellschaft. Dieser Band ist nicht nur eine nützliche Orientierungshilfe für potenzielle stille Gesellschafter, sondern insbesondere auch ein unverzichtbarer Ratgeber für alle, die an der Besteuerung der stillen Gesellschaft mitwirken, sei es als Steuerberater, Finanzbeamter oder als Steuerpflichtiger. , Zusatzbeleuchtung > Beleuchtung , Auflage: 10. Auflage, Erscheinungsjahr: 20240314, Produktform: Leinen, Titel der Reihe: Praxis-Ratgeber##, Autoren: Thierfeld, Rainer, Edition: REV, Auflage: 24010, Auflage/Ausgabe: 10. Auflage, Seitenzahl/Blattzahl: 216, Keyword: Atypische stille Gesellschaft; Auslandsbeziehungen - Auflösung usw.; Gründung - Besteuerung - Bilanzierung; Stille Gesellschaft; Typische stille Gesellschaft, Fachschema: Abgabe - Abgabenordnung - AO~Steuergesetz~Steuerrecht - Steuergesetz~Gesellschaft (des bürgerlichen Rechts) / Stille Gesellschaft~Stille Gesellschaft, Warengruppe: HC/Steuern, UNSPSC: 49011000, Warenverzeichnis für die Außenhandelsstatistik: 49011000, Länge: 244, Breite: 178, Höhe: 19, Gewicht: 513, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft,47,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist eine Auszeit im Kloster kostenlos?
Eine Auszeit im Kloster ist in der Regel nicht kostenlos. Die Kosten variieren je nach Kloster und Art des Aufenthalts, können jedoch Unterkunft, Verpflegung und eventuelle Kursgebühren umfassen. Es ist ratsam, sich im Voraus über die genauen Kosten zu informieren. **
-
Kannst du eine Auszeit im buddhistischen Kloster empfehlen?
Ja, eine Auszeit im buddhistischen Kloster kann eine bereichernde Erfahrung sein. Es bietet die Möglichkeit, sich vom hektischen Alltag zu erholen, zur Ruhe zu kommen und sich auf spirituelle Praktiken wie Meditation und Achtsamkeit zu konzentrieren. Es ist jedoch wichtig, sich im Voraus über die Regeln und Erwartungen des Klosters zu informieren, um sicherzustellen, dass es den eigenen Bedürfnissen und Vorstellungen entspricht. **
-
Was bedeutet Liebhaberei im Steuerrecht?
Was bedeutet Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein privatem Interesse oder Vergnügen. Wenn das Finanzamt feststellt, dass eine Aktivität als Liebhaberei eingestuft wird, können die damit verbundenen Ausgaben steuerlich nicht geltend gemacht werden. Es ist wichtig, dass Steuerpflichtige nachweisen können, dass ihre Tätigkeiten oder Investitionen auf eine langfristige Gewinnerzielung ausgerichtet sind, um nicht als Liebhaberei eingestuft zu werden. In der Regel wird Liebhaberei im Steuerrecht als steuerlich nicht relevant angesehen. **
-
Was ist Liebhaberei im Steuerrecht?
Was ist Liebhaberei im Steuerrecht? Liebhaberei im Steuerrecht bezieht sich auf Tätigkeiten oder Investitionen, die nicht mit dem Ziel der Gewinnerzielung betrieben werden, sondern aus rein persönlichem Interesse oder Vergnügen. Solche Aktivitäten können steuerlich nicht als Betriebsausgaben geltend gemacht werden und führen somit nicht zu steuerlichen Vorteilen. Das Finanzamt prüft, ob eine Tätigkeit als Liebhaberei einzustufen ist, indem es Kriterien wie die Dauer der Verlustphase, die Gewinnerzielungsabsicht und die Marktfähigkeit der Tätigkeit berücksichtigt. Liebhaberei kann sowohl bei selbstständigen als auch bei nichtselbstständigen Tätigkeiten auftreten und hat Auswirkungen auf die steuerliche Behandlung der betreffenden Aktivitäten. **
Ähnliche Suchbegriffe für Steuerrecht
-
Auszeit-SakkoWenn Sie weder einem Plan noch einer Strategie oder höheren Anweisung folgen ... Genau für diese Augenblicke haben wir ein Sakko entwickelt. Es passt zu allem, worin einzig und allein Sie sich wohlfühlen: zu Shorts, zu Jeans, zu Chinos. Mit T-Shirt...229,00 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Was heißt SVZ im Steuerrecht?
SVZ im Steuerrecht steht für "Steuerlicher Verlustvortrag". Dies bedeutet, dass Verluste aus einem vorherigen Jahr in das aktuelle Jahr vorgetragen werden können, um sie mit Gewinnen zu verrechnen und somit Steuern zu sparen. Der SVZ ermöglicht es Unternehmen und Selbstständigen, ihre Steuerlast zu reduzieren und finanzielle Belastungen auszugleichen. Es handelt sich also um eine wichtige steuerliche Maßnahme, um die Steuerlast zu optimieren und die Liquidität zu verbessern. Unternehmen können so ihre wirtschaftliche Situation verbessern und langfristig erfolgreich am Markt agieren. **
-
Was bedeutet Wohnsitz im Steuerrecht?
Was bedeutet Wohnsitz im Steuerrecht? Im Steuerrecht bezeichnet der Begriff Wohnsitz den Ort, an dem eine Person ihren dauerhaften Aufenthalt hat. Dieser Ort bestimmt, in welchem Land eine Person steuerpflichtig ist und welche Steuergesetze für sie gelten. Der Wohnsitz kann sich von Land zu Land unterscheiden und hat Auswirkungen auf die Steuerpflicht, Steuersätze und steuerliche Verpflichtungen einer Person. Es ist wichtig, den Wohnsitz korrekt zu bestimmen, um Steuerhinterziehung zu vermeiden und rechtliche Konsequenzen zu vermeiden. **
-
Was bedeutet Abschreibung im Steuerrecht?
Was bedeutet Abschreibung im Steuerrecht? Abschreibung bezieht sich auf die steuerliche Verteilung der Anschaffungskosten eines Wirtschaftsguts über seine Nutzungsdauer. Unternehmen können die Abschreibung als Betriebsausgabe geltend machen, um den Wertverlust des Vermögensgegenstands im Laufe der Zeit zu berücksichtigen. Die Abschreibung dient dazu, die tatsächlichen Kosten eines Vermögenswerts genauer abzubilden und die steuerliche Belastung des Unternehmens zu verringern. Es gibt verschiedene Methoden der Abschreibung, wie die lineare oder degressive Abschreibung, die je nach Art des Wirtschaftsguts und den steuerlichen Vorschriften angewendet werden können. **
-
Was ist ein Stiefkind im Steuerrecht?
Was ist ein Stiefkind im Steuerrecht? Ein Stiefkind im Steuerrecht bezieht sich auf das Kind des Ehepartners oder Lebensgefährten, das nicht leiblich mit dem Steuerzahler verwandt ist. In steuerlicher Hinsicht gelten Stiefkinder als Kinder des Steuerpflichtigen, wenn sie in dessen Haushalt leben und dieser sie überwiegend finanziell unterstützt. Dies kann Auswirkungen auf steuerliche Vergünstigungen wie das Kindergeld oder den Kinderfreibetrag haben. Es ist wichtig, die genauen steuerlichen Regelungen für Stiefkinder zu kennen, um mögliche steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.